
Betterment o Empower: ¿Cuál es el mejor Robo-Advisor para gestionar tu jubilación 401k en piloto automático?
Gotas del Saber | Tecnología Financiera e Inversión Automatizada
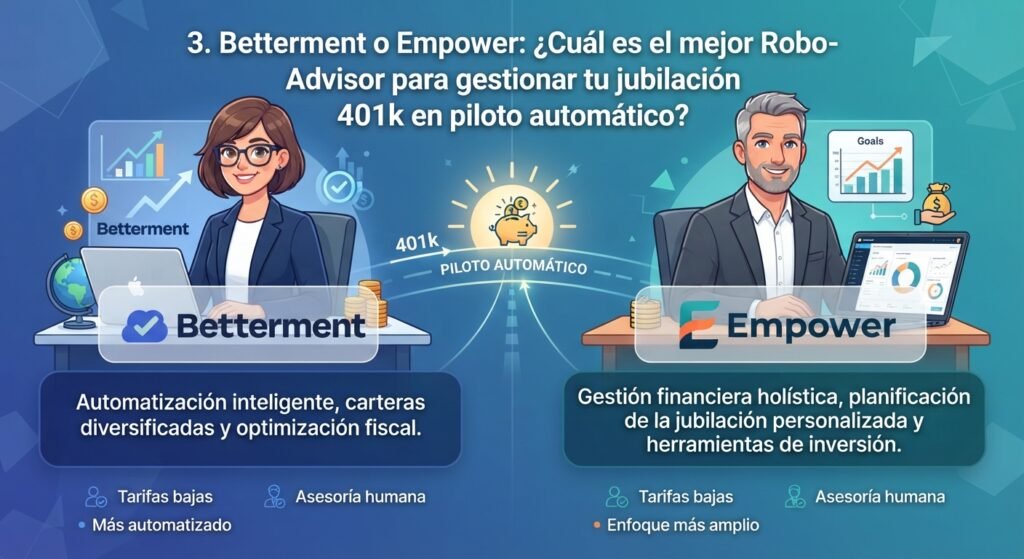
Betterment o Empower: ¿Cuál es el mejor Robo-Advisor para gestionar tu jubilación 401k en piloto automático?
Actualizado: Últimos 30 días de 2024
La tecnología ha transformado la forma en que invertimos. Ya no necesitas un asesor financiero en traje y corbata que te cobre el 2% de tu dinero cada año. Ahora existen los Robo-Advisors: plataformas digitales que utilizan algoritmos para gestionar tu cartera de inversión de forma automática.
En el mundo de las finanzas personales en Estados Unidos, dos nombres destacan sobre el resto cuando hablamos de gestionar cuentas IRA, planes 401k abandonados o simplemente hacer crecer tu patrimonio: Betterment y Empower (anteriormente conocido como Personal Capital).
Pero, ¿cuál es el mejor para tu jubilación? ¿Cuál cobra menos comisiones? En esta guía de Gotas del Saber, los ponemos cara a cara.
1. ¿Qué es un Robo-Advisor y por qué lo necesitas para tu 401k?
Un Robo-Advisor es una plataforma de gestión de activos que utiliza algoritmos matemáticos para crear y mantener tu portafolio de inversión. En lugar de que tú elijas manualmente acciones o fondos indexados, el software compra y vende por ti basándose en tu edad, tu tolerancia al riesgo y tus metas de retiro.
Para la comunidad hispana, esto es una revolución: elimina la barrera del idioma y del conocimiento técnico. Tú solo depositas dinero, y el algoritmo se encarga de maximizar tu jubilación.
2. Betterment: El rey de la simplicidad y la inversión pasiva
Betterment fue uno de los pioneros en este sector. Es famoso por su interfaz amigable y su filosofía de "inversión basada en objetivos". No te bombardea con gráficos complejos; te pregunta cuándo te quieres jubilar y cuánto necesitas, y hace el resto.
Características clave de Betterment:
- Comisión anual: 0.25% para el plan Digital (sin mínimo de saldo) o 0.40% para el plan Premium (acceso a asesores humanos certificados).
- Estrategia: Utiliza ETFs (fondos cotizados) de bajo costo de Vanguard, iShares y Schwab para construir tu cartera.
- Tax-Loss Harvesting: Función automática que vende inversiones con pérdidas para reducir tus impuestos. Esto es oro puro para cuentas de corretaje (no tanto para cuentas IRA, que ya tienen ventajas fiscales).
- Ideal para: Inversionistas que quieren "configurar y olvidarse". También destaca por sus cuentas de ahorro de alto rendimiento (Cash Reserve).
3. Empower (Personal Capital): El poder de la planificación financiera gratuita
Empower es un animal diferente. Nació como una herramienta gratuita para que los usuarios pudieran consolidar todas sus cuentas (bancos, hipotecas, 401k) y ver su patrimonio neto en un solo panel. Es la mejor herramienta gratuita del mercado para el análisis de gastos de jubilación (planificador de retiro).
Características clave de Empower:
- Herramientas gratuitas: El panel de control, el planificador de jubilación y el analizador de comisiones de tu 401k son 100% gratis. (Esto es una joya).
- Gestión premium (Wealth Management): Si tienes más de $100,000 para invertir, Empower gestiona tu dinero por una comisión que empieza en 0.89% anual. Esto es más caro que Betterment, pero incluye asesoría humana ilimitada.
- Enfoque híbrido: Mezclan algoritmos con asesores financieros de carne y hueso.
- Ideal para: Personas que quieren entender a dónde se va su dinero y necesitan un plan financiero integral antes de invertir.
4. Comparativa cara a cara: Betterment vs Empower
Aquí viene la parte crucial para tu decisión de inversión. Analizamos los factores que afectan directamente tu bolsillo.
| Factor Clave | Betterment | Empower |
|---|---|---|
| Costo de Gestión (Comisión) | 0.25% anual (Digital) | 0.89% anual (Mínimo $100k) |
| Inversión Mínima | $0 dólares (incluso $10 sirven) | $100,000 (para gestión) |
| Herramienta de Planificación 401k | Básica (solo dentro de la app) | Excelente (Analiza comisiones ocultas de tu 401k) |
| Robo-Advisor Puro | Sí (100% automatizado) | Sí + Asesor Humano (Híbrido) |
| Mejor Función | Tax-Loss Harvesting automático | Planificador de Retiro gratuito |
| Soporte en Español | Limitado (App en inglés) | Limitado (Enfoque USA) |
5. ¿Cómo funcionan con tu Plan 401k actual?
Este es un dolor común entre los trabajadores: cambias de trabajo y dejas tu 401k olvidado en la empresa anterior, o tu plan actual tiene fondos muy caros. Esto es lo que ofrecen estas plataformas:
Opción A: Rollover de 401k a Betterment IRA
Betterment es excelente para consolidar cuentas. Si dejaste un 401k en un trabajo anterior, puedes transferirlo a una cuenta IRA tradicional en Betterment. Ellos se encargan del papeleo y tu dinero queda invertido en piloto automático con una comisión bajísima (0.25%).
Opción B: Analizar tu 401k actual con Empower
Si prefieres no mover tu dinero, regístrate en Empower (gratis), conecta tu cuenta 401k y usa su analizador. Si descubres que estás pagando más del 1% en fondos internos, podrías estar perdiendo cientos de miles de dólares en tu jubilación.
6. Veredicto Final: ¿Cuál es el mejor para tu jubilación?
🏆 El veredicto de Gotas del Saber
Elige Betterment si: Estás empezando, tienes poco capital, no quieres lidiar con gráficos complejos y buscas una cuenta IRA sólida con comisiones ultra bajas. Es el mejor Robo-Advisor puro del mercado.
Elige Empower si: Ya tienes un patrimonio decente (más de $100k), te preocupa la planificación fiscal avanzada y quieres hablar con un asesor humano cuando los mercados se pongan difíciles. Aunque es más caro, su planificador gratuito de ahorro para el retiro es insuperable.
En resumen, ambos son gigantes de la inversión automatizada. Betterment es como un auto compacto y eficiente (te lleva al destino gastando poca gasolina); Empower es como una camioneta con copiloto profesional (más potente, pero requiere más capital inicial).
Descargo de responsabilidad: Este artículo es informativo y educativo. No constituye asesoramiento financiero personal. Las inversiones conllevan riesgos y es recomendable consultar con un asesor certificado.
Deja una respuesta