
Fidelity vs Vanguard: La comparativa definitiva de fondos indexados y planes 401k para maximizar tu jubilación
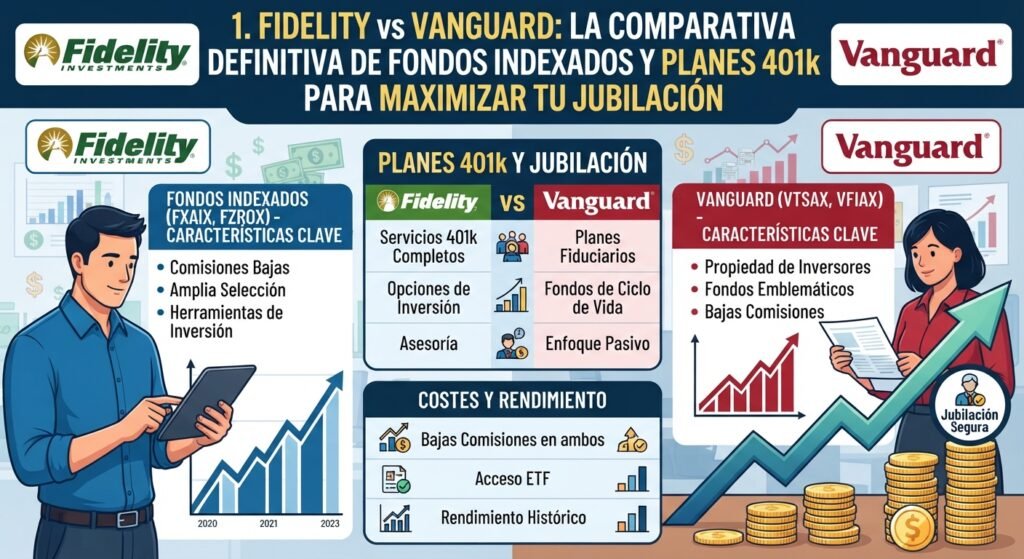
Fidelity vs Vanguard: La comparativa definitiva de fondos indexados y planes 401k para maximizar tu jubilación
Actualizado: Últimos 30 días de 2024 | Por Gotas del saber
Cuando se trata de asegurar tu futuro financiero y optimizar tu plan 401k o tu cuenta IRA, la batalla entre Fidelity Investments y Vanguard Group es la más comentada por inversores de todo el mundo. Ambas son potencias de la gestión de activos, pero sus diferencias en comisiones, plataformas tecnológicas y fondos indexados pueden definir cuánto dinero tendrás al jubilarte.
En esta comparativa definitiva, analizaremos los costos de administración, la calidad de los fondos indexados de bajo costo y cuál es la mejor opción para tu plan de retiro en 2024.
1. El duelo de los gigantes: ¿Quién es Fidelity y quién es Vanguard?
Fidelity Investments es el titán de los planes de jubilación patrocinados por el empleador en Estados Unidos. Administra miles de millones en cuentas 401k y es famoso por su tecnología de vanguardia y su servicio al cliente 24/7. Por otro lado, Vanguard es el padre de la inversión pasiva; su estructura corporativa única (propiedad de los propios inversores de sus fondos) le permite ofrecer algunos de los gastos de gestión más bajos de la industria.
2. Comparativa de Comisiones y Gastos de Gestión (Lo más importante)
El costo de tu inversión determinará tu retorno compuesto. Vamos directo a los números de sus fondos indexados estrella:
| Característica | Fidelity Investments | Vanguard Group |
|---|---|---|
| Fondo Indexado S&P 500 | FXAIX (Ratio de gastos: 0.015%) | VFIAX (Ratio de gastos: 0.04%) |
| Inversión Mínima | $0 dólares (sin mínimos) | $3,000 (VFIAX) o ETF VOO |
| Fondos Total Market | FSKAX (0.015%) | VTSAX (0.04%) |
| Comisión por Operación | $0 (Acciones y ETFs USA) | $0 (Acciones y ETFs USA) |
| Servicio al Cliente | 24/7, oficinas físicas | Horario laboral, enfoque digital |
Si bien Fidelity ha recortado drásticamente sus tarifas para ganar cuota de mercado, Vanguard sigue siendo el rey en la filosofía de "costos bajos para el inversor". Para la mayoría de los inversores de jubilación, la diferencia de gastos entre ambos es mínima, pero la atención al cliente de Fidelity suele ser un factor decisivo para los hispanos en USA.
3. Planes 401k: La diferencia clave en tu empleo actual
Aquí es donde la comparativa se pone práctica. Si tu empresa te ofrece un plan 401k, es probable que el administrador sea Fidelity o Vanguard. Debes revisar tu panel de control para ver qué fondos te ofrecen:
- Fidelity: Suele ofrecer la gama completa de fondos Freedom Funds (fondos con fecha objetivo). Son excelentes para el inversor que quiere "olvidarse" y que el plan se ajuste solo con la edad.
- Vanguard: Suele ofrecer los famosos Target Retirement Funds. Son ligeramente más conservadores en su asignación de activos a largo plazo.
4. ¿Qué plataforma es mejor para el inversor hispano en USA?
Si eres hispano viviendo en Estados Unidos y quieres maximizar tu ahorro para el retiro, hay dos factores clave:
Tecnología y App Móvil
Fidelity arrasa en este aspecto. Su aplicación móvil está completamente traducida al español, permite operar en tiempo real, y su interfaz de usuario es mucho más intuitiva para los principiantes. Además, Fidelity tiene oficinas físicas en muchas ciudades de USA, donde puedes recibir asesoría en español.
Filosofía de Inversión (Fondos Indexados vs. Gestión Activa)
Si tu objetivo es simplemente replicar al mercado (inversión pasiva) con el menor costo posible, Vanguard (creador del primer fondo indexado) es el estándar de oro. Si buscas un poco más de herramientas de análisis, noticias financieras y trading, Fidelity te dará más recursos.
5. Otras alternativas: Mejores Robo-Advisors y Cuentas IRA
Si no sabes por dónde empezar y no quieres elegir tú mismo los fondos de tu cuenta IRA o corretaje, podrías considerar plataformas como Betterment o Empower (anteriormente Personal Capital), que automatizan la asignación de activos por ti. Sin embargo, si ya estás comparando Fidelity y Vanguard, estás en la élite de la planificación financiera personal.
Veredicto final: ¿Fidelity o Vanguard para tu jubilación?
Elegir entre Fidelity vs Vanguard en 2024 es elegir entre la tecnología y el servicio (Fidelity) contra la tradición y la obsesión por el costo (Vanguard).
- Elige Fidelity si quieres una app móvil superior, deseas hablar con un asesor en español, te interesa el trading de acciones fraccionadas o administras tu plan 401k principal allí.
- Elige Vanguard si eres un inversor disciplinado a largo plazo, te obsesionan los ratios de gastos y quieres ser "dueño" de la compañía a través de la estructura única de Vanguard.
Sea cual sea tu elección, lo más importante para tu jubilación es empezar a contribuir hoy mismo a tu plan de inversión.
Descargo de responsabilidad: Este artículo es informativo y no constituye asesoramiento financiero personal. Consulta con un asesor certificado antes de tomar decisiones de inversión.
Deja una respuesta